Abrir el mercado argentino puede ser una buena consigna económica; hacerlo sin mirar el mercado mundial puede ser un mal negocio para las economías regionales.
El viticultor, enólogo, docente y bodeguero mendocino Daniel Buono es también un criterioso comunicador de los problemas y desafíos que enfrenta la vitivinicultura local, nacional y global, sin sacar el foco de los productores primarios de la provincia, acosados por una dura realidad cotidiana y la reducción de la rentabilidad de su trabajo. En esta columna de opinión, nuestro habitual colaborador analiza la conveniencia de abrir la importación de vinos a granel y sus posibles consecuencias.
Hay una pregunta que Argentina debería hacerse antes de abrir completamente su mercado a las importaciones de vino: ¿contra quién va a competir el productor argentino y en qué condiciones?
La cuestión parece sencilla, pero tiene una enorme complejidad económica. La discusión suele plantearse en términos ideológicos: apertura versus protección, mercado versus regulación, consumidor versus productor. Sin embargo, el mercado mundial del vino no funciona en un vacío teórico. Está compuesto por países con distintas estructuras de costos, distintas cargas tributarias, diferentes condiciones climáticas y logísticas y, fundamentalmente, distintos niveles de intervención pública sobre la producción, el riesgo y la comercialización.
Por eso, antes de abrir la importación de vino a granel, conviene mirar qué está ocurriendo en el mundo. Y el panorama merece atención.
El mundo del vino está esperando compradores
La Organización Internacional de la Viña y el Vino (OIV) acaba de publicar su informe sobre el sector mundial correspondiente a 2025. El diagnóstico es complejo: la superficie mundial de viñedos volvió a disminuir, la producción se mantuvo en niveles históricamente bajos y el consumo mundial continuó cayendo.
En 2025 se produjeron aproximadamente 227 millones de hectolitros de vino, apenas 0,6 % más que en 2024, pero todavía 9,4 % por debajo del promedio de los 5 años anteriores. El dato más importante para comprender el mercado es otro: el consumo mundial fue estimado en 208 millones de hectolitros, 2,7 % menos que en 2024.
Nueve de los diez principales mercados consumidores registraron menores volúmenes. Al mismo tiempo, las exportaciones mundiales disminuyeron 4,7 %, hasta 94,8 millones de hectolitros, mientras que su valor cayó 6,7 %.

Por lo tanto, sería técnicamente incorrecto afirmar que existe una montaña homogénea de vino excedente en todos los países productores. La realidad es más sofisticada: hay una oferta mundial que se está ajustando mediante reducción de viñedos y producción, pero existe simultáneamente una demanda que se contrae y mercados nacionales con stocks importantes que se están manteniendo en los últimos años. Es precisamente esa combinación la que vuelve delicada una apertura indiscriminada de un mercado como el argentino.
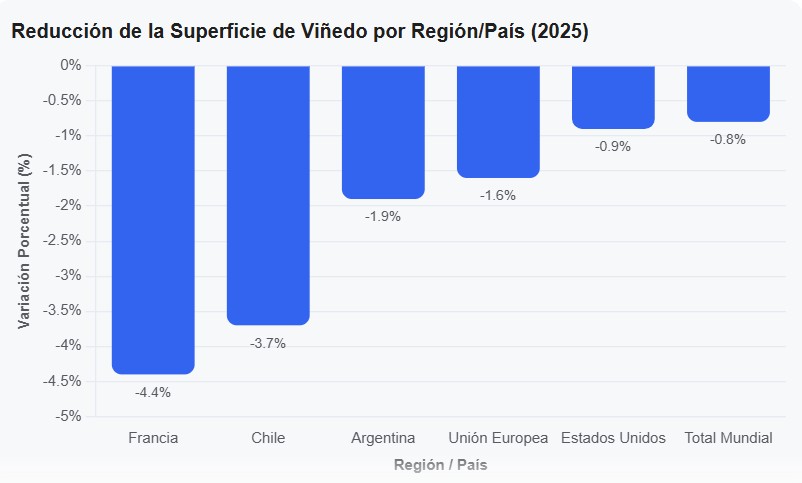
La OIV señala, además, que la superficie mundial de viñedos cayó por sexto año consecutivo en 2025. Argentina no escapa a esa tendencia: su superficie vitícola descendió 1,9 % en 2025, hasta unas 196.000 hectáreas.
La pregunta entonces deja de ser solamente cuánto vino hay. La pregunta es quién soportará el costo del ajuste mundial. Italia, Francia y Australia están dando señales que Argentina debería observar. Italia constituye un caso especialmente revelador. Según la OIV, los stocks italianos alcanzaron aproximadamente 61 millones de hectolitros en enero de 2026, 6 % más que un año antes; si se agregan los mostos, el volumen se aproximó a 68 millones de hectolitros. El propio informe señala que en varias denominaciones italianas los rendimientos fueron voluntariamente limitados para gestionar niveles elevados de existencias.
Francia ofrece una señal todavía más contundente. En abril de 2026, la Comisión Europea anunció €40 millones para destilación con el fin de retirar del mercado hasta 1,2 millones de hectolitros de vinos tintos y rosados excedentarios. El apoyo alcanzó hasta €33 por hectolitro.
No estamos hablando de una declaración de una cámara empresaria. Estamos hablando de una intervención oficial de la Unión Europea para enfrentar la presión sobre los precios y los stocks. La Comisión reconoció que, aun con una producción francesa 16 % inferior a sus promedios de largo plazo, la sobreproducción relativa a la capacidad del mercado había provocado una caída de precios y puesto en riesgo los medios de vida de productores.
La historia no termina en Europa
Australia también está enfrentando un problema de exceso de oferta, particularmente en vinos tintos. El gobierno australiano destinó inicialmente A$3,5 millones a un programa de viabilidad de largo plazo del sector y posteriormente agregó otros A$1,1 millones para ampliar acciones de acceso a mercados y diversificación comercial. El propio gobierno identifica expresamente la situación como un problema de sobreoferta, oversupply of red wine. Y desde julio de 2026 Australia elevó de A$350.000 a A$400.000 el límite anual del Wine Equalisation Tax Producer Rebate para productores elegibles.
.
Más recientemente, el gobierno australiano informó que desde su llegada al poder había canalizado más de A$105 millones en apoyo al sector de uva y vino, incluyendo programas de turismo, apoyo fiscal y medidas específicas frente a los problemas de oferta y competitividad.
La conclusión no necesita dramatismo. Los grandes países productores no están dejando que el ajuste recaiga exclusivamente sobre el productor. Están utilizando instrumentos públicos para administrar la transición. ¿Entonces dónde está la igualdad de condiciones?
Aquí aparece un problema que suele quedar oculto detrás de la palabra «libertad». La competencia internacional es saludable cuando premia productividad, calidad, innovación, eficiencia y capacidad empresarial. Pero el precio internacional no necesariamente representa el costo de producir en un mercado completamente libre. Un productor puede recibir apoyo para reconvertir su viñedo. Otro puede acceder a seguros agrícolas parcialmente financiados. Otro puede beneficiarse de programas de promoción. Otro puede disponer de mecanismos de retiro de excedentes. Otro puede recibir beneficios fiscales.
Esto no significa que todo vino importado esté subsidiado. Significa algo más importante: los productores internacionales pueden competir bajo estructuras de riesgo y apoyo público diferentes de las que enfrenta un viticultor argentino. La literatura académica lo documenta desde hace años. La política vitivinícola europea incluye programas específicos de apoyo al sector, mientras que investigaciones sobre la economía política del vino europeo han documentado históricamente instrumentos como destilación subsidiada, arranque de viñedos, restricciones de plantación y otros mecanismos de gestión de excedentes.
La investigación académica también ha demostrado que el vino es un producto particularmente expuesto a las políticas comerciales internacionales. Los aranceles y las represalias comerciales modifican los flujos de comercio y generan desvíos. El Estado australiano decidió dar más alivio fiscal a los bodegueros, aumentando el máximo que pueden recuperar del impuesto al vino. Australia usa este mecanismo para apoyar a su industria vitivinícola, especialmente a pequeños y medianos productores que dependen de ese reembolso para sostener márgenes frente a la competencia global.
El vino a granel, además, presenta una estructura comercial diferente del vino embotellado y responde de manera distinta a los costos comerciales. Por eso, una apertura argentina debe analizarse con una pregunta adicional: ¿Estamos importando competencia o estamos importando capacidad excedente de otros países?
El peligro que casi no se discute: el vino a granel
La discusión sobre importaciones suele imaginar una botella francesa, italiana, española o australiana entrando en una góndola argentina. Ese no es necesariamente el principal riesgo. El problema puede encontrarse mucho antes: en el vino a granel.
El vino puede ingresar como materia prima, ser almacenado, fraccionado o utilizado en la elaboración de productos comercializados posteriormente en Argentina. Y allí cambia completamente la ecuación. Una botella importada compite principalmente con otra botella. Un vino a granel importado puede competir con la uva argentina.
El mecanismo económico es sencillo. Si una bodega puede adquirir vino elaborado en otro país a un precio inferior al que puede obtener produciendo localmente, el precio de referencia del mercado puede desplazarse hacia abajo. La presión pasa del vino a la bodega; de la bodega al precio que está dispuesta a pagar por el vino; y del vino al precio que puede pagar por la uva.
El último eslabón de la cadena puede terminar siendo el viticultor. Y el viticultor no puede apagar una fábrica. Una viña no se detiene durante seis meses y luego vuelve a funcionar. La vid necesita poda, conducción, riego, tratamientos, reposición de plantas, mantenimiento de estructuras, control sanitario y trabajo humano todos los días del año y esto todos los años. Cuando el precio de la uva cae por debajo de los costos económicos de mantener el viñedo, comienza un proceso mucho más difícil de revertir: el abandono productivo.
La hectárea que desaparece no desaparece sola
La economía de una región vitivinícola no se reduce al precio de la botella. Una hectárea de viñedo sostiene actividades agrícolas, contratistas, cosechadores, transportistas, viveros, proveedores de insumos, talleres, laboratorios, bodegas, cooperativas, comercio y servicios. Y existe un componente territorial que rara vez aparece en las estadísticas comerciales. El viticultor vive en la región. Cuida la tierra. Mantiene productiva una parcela que, en muchos casos, pertenece a su familia desde generaciones. Mantiene el paisaje agrícola. Mantiene infraestructura de riego. Mantiene caminos y actividad económica alrededor de su finca. Si el manejo es sostenible (riego eficiente, energía renovable, prácticas agroecológicas) baja la huella de carbono contribuyendo así a una ecología integral.
Cuando esa unidad productiva deja de ser rentable, el problema puede transformarse en un fenómeno social: abandono rural, venta de tierras, pérdida de actividad y desplazamiento de población hacia los cinturones urbanos. La investigación sobre regiones vitivinícolas semiáridas ha documentado precisamente la relación entre dinámica demográfica, abandono agrícola y viñedos, y ha encontrado que determinadas políticas sectoriales pueden contribuir a mitigar esos procesos.

En Mendoza, además, la vitivinicultura genera encadenamientos que van mucho más allá de la bodega. Un estudio reciente sobre turismo del vino en la provincia encontró efectos económicos y sociales sobre empleo, transporte, gastronomía, artesanías, infraestructura, paisaje y actividad regional. Por eso, cuando se habla de «productor primario» no debería imaginarse únicamente a quien vende uva. Se está hablando de un habitante que mantiene ocupada y productiva una parte del territorio argentino.
El consumidor también necesita un mercado competitivo
Hay una objeción legítima. La importación puede beneficiar al consumidor. Puede ampliar la variedad disponible, introducir nuevos productos, disciplinar precios y obligar a las empresas nacionales a mejorar. Todo eso es cierto.
La literatura económica sobre comercio internacional del vino muestra que la liberalización puede aumentar el comercio y generar beneficios para los consumidores. Pero el beneficio estático para el consumidor no necesariamente agota el análisis. Si una botella importada cuesta menos porque proviene de una industria más eficiente, el consumidor obtiene un beneficio genuino. Si el precio es menor porque detrás existe una estructura pública de apoyo que permite a otro país absorber excedentes mientras el productor argentino soporta íntegramente sus costos, la comparación es diferente. Y si la consecuencia de esa apertura es que desaparece parte de la producción primaria argentina, también desaparece una capacidad productiva que después puede ser costosa o imposible de reconstruir.
La política económica debe evaluar ambos efectos. Argentina no necesita cerrar el mercado: necesita llegar a ser competitiva. Aquí aparece una cuestión fundamental. La alternativa a una apertura indiscriminada no debería ser volver al proteccionismo permanente. Argentina necesita desregular. Pero debería comenzar por desregular aquello que encarece producir en Argentina.
Hay cuatro reformas especialmente importantes.
Primero, la carga impositiva. Debe revisarse el conjunto de impuestos que recaen sobre el vino y sobre la cadena vitivinícola. Entre ellos merece un análisis particular el denominado «impuesto al tacho», tanto por su incidencia sobre los costos como por la transparencia de su destino. Si una contribución tiene como fundamento financiar protección social de los trabajadores temporarios, el criterio liberal debería ser sencillo: trazabilidad, eficiencia y llegada efectiva de los recursos al trabajador.
Segundo, el transporte. Mendoza está lejos de los grandes centros consumidores y de los puertos. El costo logístico argentino reduce competitividad antes de que el vino llegue a la frontera.
Tercero, la política exterior (tratados de libre comercio). Argentina necesita negociar acceso a mercados. Chile constituye un caso ilustrativo de una estrategia comercial basada en una extensa red de acuerdos que permite a sus productos ingresar a numerosos mercados en condiciones preferenciales.
Cuarto, la Aduana. Una economía abierta necesita una Aduana eficiente, digital, previsible y basada en gestión de riesgo. Facilitar exportaciones y controlar, evitar eficazmente el fraude, la extorsión, el contrabando, la subfacturación y las irregularidades de origen son objetivos perfectamente compatibles. Ciertamente, la aduana argentina dista mucho de estos enunciados y lo que es más peligroso ha sido así desde antes de la dictadura. Abrir la economía sin bajar estos costos equivale a pedirle al productor argentino que corra una carrera con una mochila.
La verdadera discusión liberal
El debate no debería ser «protección versus libertad». La discusión más interesante es otra: ¿Cómo conseguir que la libertad comercial se convierta en competencia real? Una economía liberal no necesita proteger indefinidamente a una empresa ineficiente. Pero tampoco necesita desconocer que otros países tienen políticas agrícolas y vitivinícolas activas.
La propia Unión Europea ha mantenido durante décadas una política específica para el vino. Un trabajo académico publicado en Agricultural and Food Economics describe la existencia de programas nacionales de apoyo vitivinícola dentro de la Política Agrícola Común, mientras investigaciones posteriores han documentado la continuidad de ayudas específicas en el marco de la PAC 2023-2027. La pregunta para Argentina debería ser entonces mucho más concreta: ¿Por qué desregular primero la frontera y después la estructura de costos interna, cuando nuestros competidores están haciendo exactamente lo contrario?
Una apertura inteligente requiere información
Antes de una liberalización profunda sería razonable contar con información pública y permanente sobre cinco variables:
- Importaciones de vino embotellado y a granel;
- país de origen y precio unitario;
- evolución del precio del vino argentino;
- evolución del precio pagado por la uva;
- stocks nacionales y utilización de la capacidad productiva.
Y agregar una sexta variable: los programas de apoyo público existentes en los países de origen. No para impedir automáticamente las importaciones, sino para conocer las condiciones reales de competencia. Si una investigación demostrara la existencia de dumping, subvenciones específicas o un daño grave a la producción nacional, existen instrumentos de defensa comercial previstos por las reglas internacionales. El punto no es utilizarlos automáticamente, sino disponer de información para saber cuándo corresponden.
La paradoja que Argentina debe evitar
Existe una paradoja en la discusión actual. Mientras Argentina debate si debe abrir su mercado, algunos de los grandes productores del mundo están reduciendo superficie, limitando rendimientos, retirando excedentes, financiando reconversión, promoviendo nuevos mercados y sosteniendo fiscalmente a sus productores.
La OIV informa que la superficie mundial de viñedos cayó nuevamente en 2025. Francia redujo su superficie 4,4 % en un solo año. Argentina también la redujo 1,9 %. Chile cayó 3,7 %. No parece, entonces, que el mundo vitivinícola esté atravesando una etapa de expansión ilimitada. Está atravesando un proceso de reacomodamiento productivo frente a una demanda que se ha debilitado.
En ese escenario, los mercados nacionales adquieren mayor importancia. Argentina no debería analizar la importación de vino únicamente desde el punto de vista de la góndola. Debe analizarla desde la finca. Porque el vino puede entrar por la frontera, pero el impacto económico termina llegando hasta la parcela donde el viticultor decide si vuelve a podar su viña el año siguiente o abandona el viñedo.
Una libertad que preserve la capacidad de producir
La Argentina tiene una oportunidad para construir una vitivinicultura más eficiente, más exportadora y menos dependiente de regulaciones. Pero una apertura inteligente no debería comenzar preguntando solamente cuánto vino extranjero puede ingresar. Debería comenzar preguntando: ¿Qué condiciones necesita el productor argentino para competir?
- Menos impuestos distorsivos.
- Menores costos logísticos.
- Una política exterior comercialmente agresiva.
- Una Aduana eficiente.
- Información transparente.
- Innovación.
- Diversificación.
- Más mercados.
Y, frente a las importaciones, reglas claras que permitan distinguir entre competencia legítima y prácticas comerciales que puedan configurar dumping, subvenciones o daño grave. La libertad económica no consiste simplemente en quitar una barrera. Consiste en permitir que el empresario pueda competir. Y en vitivinicultura hay algo que el debate económico no debería olvidar: una bodega puede cambiar de producto; una empresa puede reconvertirse; una botella puede reemplazarse. Pero cuando desaparece un viñedo y el productor abandona la tierra, puede desaparecer también una forma de vida, un paisaje, una comunidad y una capacidad productiva que tardó décadas o siglos en construirse.
La discusión sobre la importación de vino, por lo tanto, no debería reducirse a una oposición entre proteccionismo y apertura. La verdadera pregunta es mucho más incómoda: si el mundo está ajustando su producción, reduciendo viñedos y utilizando recursos públicos para amortiguar el impacto sobre sus productores, ¿es prudente que Argentina abra su mercado sin haber reducido primero las desventajas que pesan sobre quienes producen aquí? Esa no es una pregunta contra el mercado. Es una pregunta sobre cómo hacer que el mercado funcione realmente.